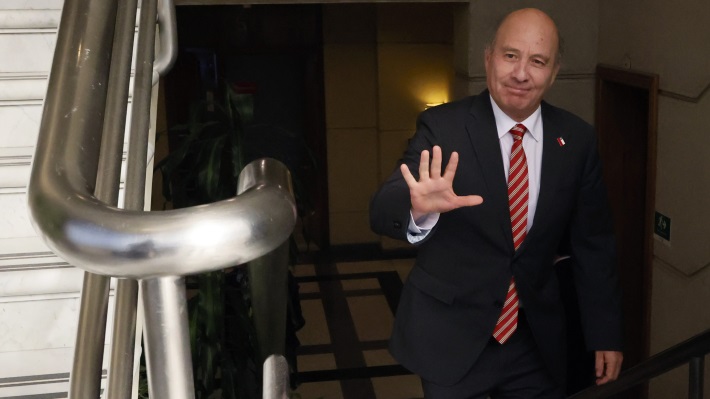
Junio debía marcar el giro. Tras el crecimiento de 2,4% de ese mes, el ministro de Hacienda, Jorge Quiroz, habló de “el de la inflexión”. Pero julio y agosto volvieron a terreno negativo. Para un Gobierno que hizo de la economía una carta de presentación, la distancia entre el anuncio y los resultados golpea también una herramienta para impulsar la recuperación la credibilidad.
El Índice Mensual de Actividad Económica (Imacec), que permite seguir el pulso de la producción del país, cayó 1% en agosto frente al mismo mes de 2025. También retrocedió 0,7% respecto de julio en la serie desestacionalizada, que permite comparar meses eliminando efectos habituales del calendario y la temporada.
Golpe minero El principal lastre fue la minería cayó 17,4%, por menor extracción de cobre, afectada por menores leyes del mineral —menos metal por material procesado—, mantenciones y mal tiempo. Fuera de ese sector, la actividad creció 1,4%. El comercio avanzó 2,2% y los servicios, 0,8%. La economía no retrocede de manera uniforme, pero su motor exportador arrastra el resultado.
“Para hablar de un verdadero punto de inflexión se necesitan varios meses de recuperación y no un buen registro aislado”, plantea Michelle Mieres, economista y académica de la Universidad Autónoma. Su lectura pone un límite al entusiasmo de junio “la recuperación está tomando más tiempo de lo esperado”.
La cautela ya estaba en el informe de Scotiabank sobre junio. Bajo la advertencia “No hay recesión, pero crecer 1% el 2026 sigue siendo desafiante”, atribuyó buena parte del avance a una baja base de comparación y a un día hábil adicional. Es decir, el salto también respondía a que se comparaba con un período débil, sin asegurar una nueva velocidad de crecimiento.
La discusión también alcanza a Hacienda. Diego Soffia, director ejecutivo de Efectivo, cuestiona el anuncio de recuperación “No había base técnica para afirmar eso y eran sólo intenciones el problema es que pierde credibilidad y eso, en su cargo, es fundamental”.
Advierte que la debilidad minera alcanza a proveedores y servicios, por lo que el daño desborda las faenas.
El requisito para hablar de un giro es más exigente. “Un punto de inflexión no es un buen mes aislado, sino varios meses consecutivos de crecimiento en la serie ajustada, acompañados de mejoras en empleo e inversión”, sostiene Víctor Silva, académico de Economía de la Universidad de Santiago. Su escenario más probable es una expansión anual entre cero y 0,3%. Y resume la paradoja del cobre caro y la producción débil “sin toneladas no hay crecimiento”.
El cambio de discurso del Ejecutivo hacia medidas de corto plazo admite dos lecturas, según Emilio Venegas, socio líder de Advisory de BDO. Puede mostrar pragmatismo ante condiciones más difíciles, pero también alimentar la percepción de que “el gobierno no tiene un norte claro, y cambia de postura dependiendo de las condiciones del momento, perdiendo credibilidad”.
Aclara que, por ahora, prima la interpretación favorable, aunque deja una alerta sobre sus próximas decisiones.
“Esto es algo que suele pasar, el sesgo de hacienda es hacia el optimismo”, matiza Javier Mella, académico de la Facultad de Ingeniería de la Uandes. Espera mejores registros por factores transitorios y una comparación minera menos exigente. Pero recuerda que agosto tuvo un día hábil adicional al corregirlo, el crecimiento no minero fue apenas 0,2% anual.
Su advertencia conecta cifras y expectativas “El gobierno fue más optimista, pero va a venir un punto de inflexión, el problema es que la confianza de las personas en la economía se ha ido deteriorando y eso puede también generar una recuperación más débil”

IZI PRESS # 30449601

 lasegunda.com
 jueves, octubre 1, 2026lasegunda.com
 jueves, octubre 1, 2026
 Economía
 jueves, octubre 1, 2026 1:06 p. m.
Imacec cae 1% y economistas cuestionan el punto de inflexión anunciado por Quiroz
lasegunda.comjueves, octubre 1, 2026Economíajueves, octubre 1, 2026 1:06 p. m.